
Utili industriali cinesi: nel primo semestre del 2026 crescita del 18,7%, superati i 512 miliardi di euro
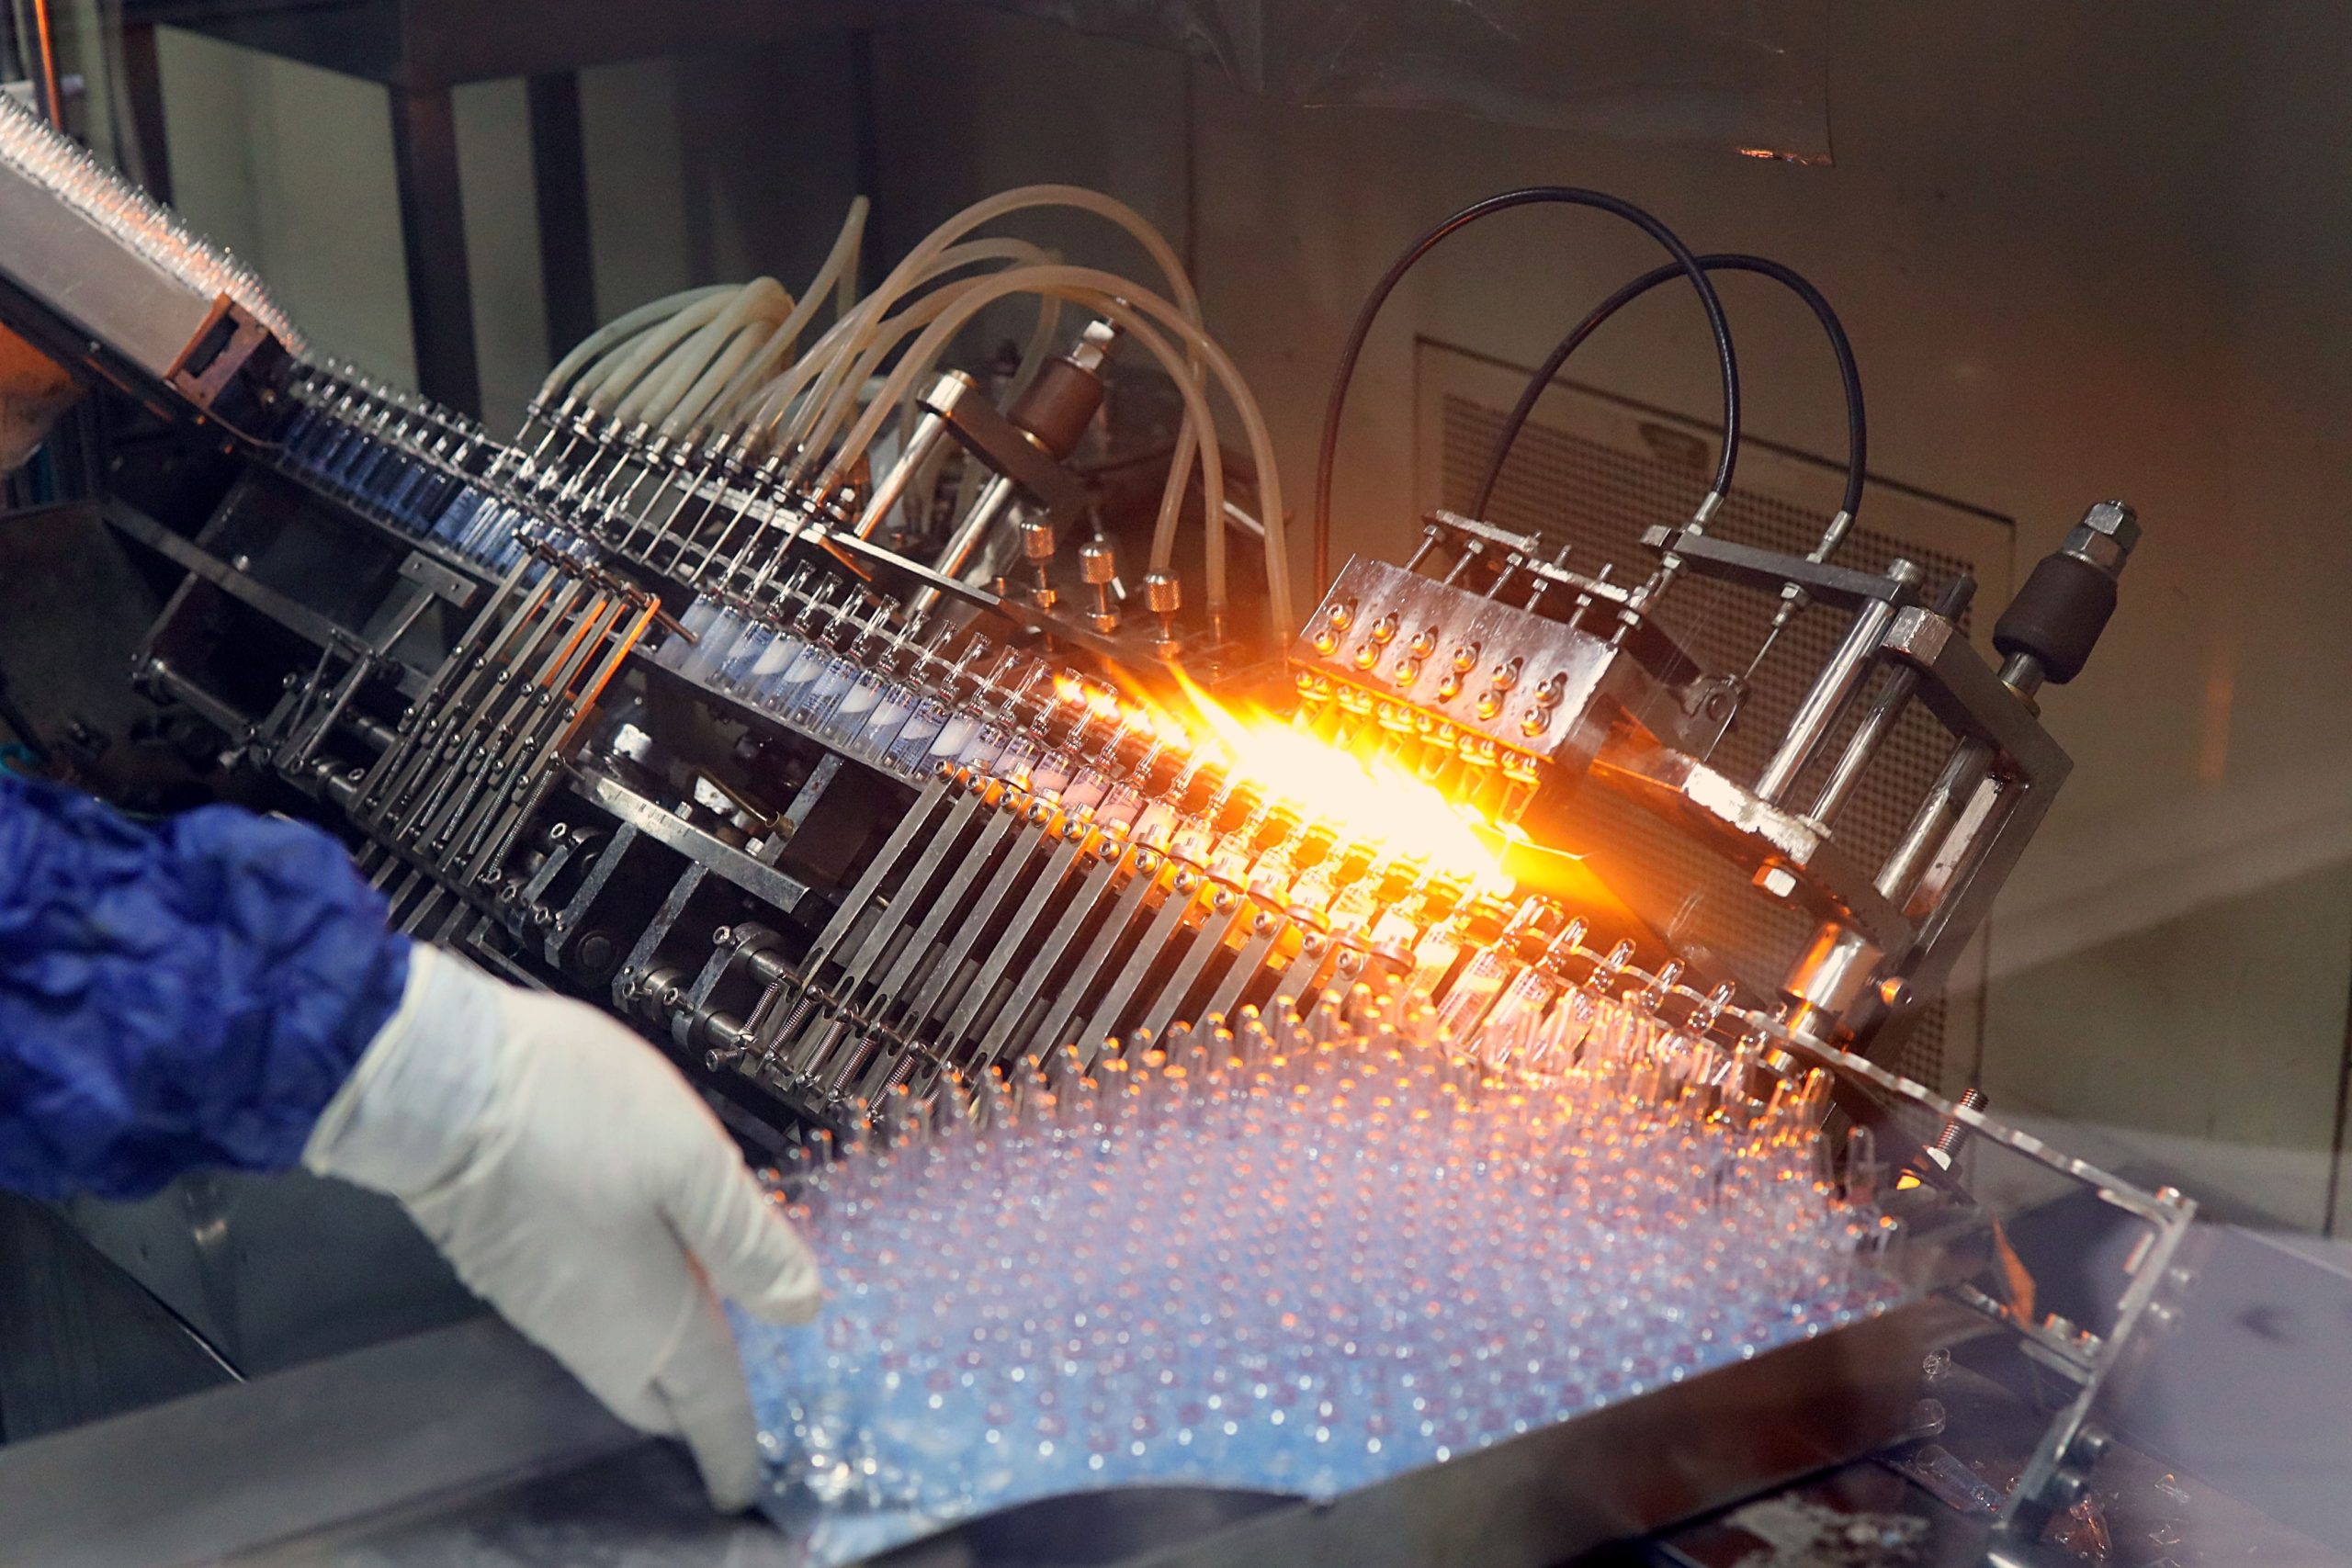
L’industria cinese ha chiuso la prima metà del 2026 con un risultato che conferma la tenuta del sistema produttivo nazionale, nonostante un contesto internazionale ancora segnato da tensioni commerciali e incertezze geopolitiche. Secondo i dati diffusi dal National Bureau of Statistics, gli utili delle principali imprese industriali del Paese hanno raggiunto 3.950 miliardi di yuan, pari a oltre 512 miliardi di euro, con un aumento del 18,7% rispetto allo stesso periodo del 2025.
Il dato è rilevante non soltanto per l’entità della crescita, ma per ciò che segnala sulla struttura dell’economia cinese. Il comparto manifatturiero continua a beneficiare sia della domanda estera sia del miglioramento dei margini in numerose filiere strategiche, mentre il progressivo spostamento verso produzioni a più alto valore aggiunto rafforza la capacità del Paese di sostenere utili elevati anche in una fase di domanda interna non omogenea. Il lieve rallentamento rispetto al +18,8% registrato nei primi cinque mesi dell’anno non cambia il quadro generale, che resta ampiamente positivo.
La fotografia che emerge dai dati semestrali non è quella di una crescita uniforme, ma di un sistema industriale che sta premiando i segmenti più innovativi, più esposti all’export e meglio posizionati nelle catene globali del valore. In questo senso, il primo semestre del 2026 conferma la centralità della manifattura cinese nella tenuta dell’economia nazionale e nella competitività internazionale del Paese.
Crescono gli utili delle grandi imprese
L’indagine dell’NBS prende in considerazione le imprese industriali con un fatturato annuo superiore ai 20 milioni di yuan, una soglia che consente di osservare il comportamento del nucleo più rilevante dell’apparato produttivo. Tra gennaio e giugno, queste aziende hanno generato quasi 4.000 miliardi di yuan di utili, sostenute dalla buona tenuta della produzione e dall’aumento della competitività sui mercati esteri.
Una parte importante del risultato deriva dal graduale miglioramento dei margini operativi. In diversi comparti la pressione sui costi si è attenuata rispetto all’anno precedente, favorendo una maggiore efficienza produttiva e una migliore capacità di trasformare fatturato in profitto. Dove la domanda interna rimane più debole, soprattutto in alcuni segmenti orientati al consumo, il contributo dell’export ha compensato gran parte delle difficoltà.
La politica di sostegno all’innovazione e agli investimenti industriali continua inoltre a incidere sulla modernizzazione delle imprese. Pechino spinge da tempo su automazione, aggiornamento tecnologico e rafforzamento delle filiere avanzate; i dati del semestre suggeriscono che questa impostazione sta producendo effetti visibili sulla produttività e sulla redditività complessiva del settore.
L’elettronica guida la crescita degli utili industriali cinesi
Tra i comparti che hanno registrato le performance più forti, l’elettronica occupa una posizione di primo piano. Gli utili del settore sono aumentati del 96,9% rispetto al primo semestre del 2025, una progressione che quasi raddoppia il risultato dell’anno precedente e che riflette l’intensità della domanda lungo la filiera tecnologica.
A trainare questa crescita sono soprattutto semiconduttori, componenti elettronici e infrastrutture per l’intelligenza artificiale. La rapida espansione dei data center e delle applicazioni AI continua a generare investimenti trasversali, coinvolgendo non soltanto i produttori di chip, ma anche i fornitori di componentistica, gli integratori di sistemi e i segmenti industriali legati alla digitalizzazione avanzata.
Risultati positivi sono arrivati anche dalla chimica, dalla produzione di metalli non ferrosi e dai comparti collegati alle energie rinnovabili. In questi settori hanno pesato sia una domanda internazionale ancora vivace sia condizioni di prezzo delle materie prime più favorevoli rispetto al 2025. Anche la fabbricazione di macchinari e apparecchiature industriali ha mantenuto un ritmo solido, confermando il graduale spostamento dell’industria cinese verso attività più sofisticate e ad alto contenuto tecnologico.
Andamenti diversi tra imprese statali e private
L’analisi per tipologia di impresa mostra una crescita diffusa, ma con intensità differenti. Le società per azioni hanno registrato l’incremento più elevato degli utili, pari al 24,7% su base annua, sostenute dall’esposizione ai comparti tecnologici e manifatturieri più dinamici.
Le imprese statali hanno segnato una crescita del 17,9%, beneficiando soprattutto degli investimenti infrastrutturali e dell’energia. Le aziende private hanno chiuso il semestre con un aumento del 13%, un dato comunque significativo se letto alla luce delle difficoltà incontrate in fasi precedenti e della debolezza ancora presente in alcuni segmenti del mercato interno.
La distribuzione della crescita indica che il rafforzamento dell’industria cinese non riguarda un solo comparto, né si concentra in un’unica categoria societaria. Il miglioramento attraversa una parte ampia del sistema produttivo, con un contributo importante da parte delle attività più esposte all’innovazione e dall’area manifatturiera che dialoga in modo più stretto con l’export.
A giugno rallenta il ritmo
Il quadro semestrale resta ampiamente positivo, ma i dati di giugno introducono un elemento di cautela. Nel solo mese, gli utili industriali sono aumentati del 15%, in rallentamento rispetto al 21% che era stato registrato a maggio.
Secondo gli analisti dell’NBS, la frenata riflette soprattutto una domanda interna ancora debole e una maggiore volatilità dello scenario internazionale, due fattori che continuano a incidere sulle decisioni di investimento delle imprese. A questi si aggiungono la concorrenza sui prezzi in diversi comparti manifatturieri e le incertezze legate all’evoluzione delle relazioni commerciali con gli Stati Uniti e con altri partner strategici.
Il rallentamento mensile non modifica la lettura complessiva del semestre, ma segnala che la fase espansiva resta esposta a pressioni esterne e a fragilità domestiche non trascurabili. Per un sistema produttivo di queste dimensioni, la capacità di assorbire oscillazioni rapide di domanda e prezzo rimane un fattore decisivo per la tenuta dei margini.
Innovazione e alta tecnologia restano il motore
Uno degli aspetti più rilevanti emersi dai dati riguarda il peso crescente delle industrie ad alta tecnologia. Negli ultimi anni Pechino ha intensificato gli investimenti in ricerca, sviluppo e produzione avanzata, puntando su semiconduttori, robotica, intelligenza artificiale, veicoli elettrici e tecnologie per la transizione energetica.
I risultati del primo semestre 2026 suggeriscono che questa strategia continua a produrre effetti concreti. Le imprese innovative contribuiscono ad aumentare il valore aggiunto dell’intero comparto industriale e riducono progressivamente la dipendenza dalle produzioni a basso costo che avevano caratterizzato le fasi precedenti dello sviluppo economico cinese.
Anche l’export di prodotti tecnologici resta un fattore di crescita, pur in presenza di restrizioni commerciali introdotte da alcuni Paesi occidentali. La capacità di mantenere competitività nei segmenti più avanzati è oggi una delle leve principali della politica industriale di Pechino, perché incide insieme su redditività, autonomia tecnologica e peso geopolitico.
Prospettive per la seconda metà del 2026
Per il secondo semestre gli osservatori prevedono una crescita ancora positiva, anche se probabilmente con ritmi meno sostenuti rispetto ai primi sei mesi dell’anno. Molto dipenderà dall’andamento della domanda globale, dall’evoluzione delle tensioni commerciali e dall’efficacia delle misure di stimolo adottate dal governo cinese per sostenere consumi e investimenti interni.
Il risultato raggiunto nella prima parte del 2026 resta comunque significativo. Con oltre 512 miliardi di euro di utili, le principali imprese industriali della Cina confermano il ruolo centrale del manifatturiero nell’economia del Paese e rafforzano il peso della seconda economia mondiale nelle filiere produttive globali.
Più che un punto di arrivo, i dati del semestre offrono una misura della capacità del sistema industriale cinese di restare competitivo in una fase complessa. La crescita degli utili non elimina le fragilità, ma mostra che le imprese più grandi e più integrate nelle catene tecnologiche e commerciali internazionali continuano a disporre di margini di tenuta molto ampi.


